

बँकेत पैसे ठेवण्यापूर्वी प्रत्येकाने जाणून घ्याव्यात 'या' 7 महत्त्वाच्या गोष्टी
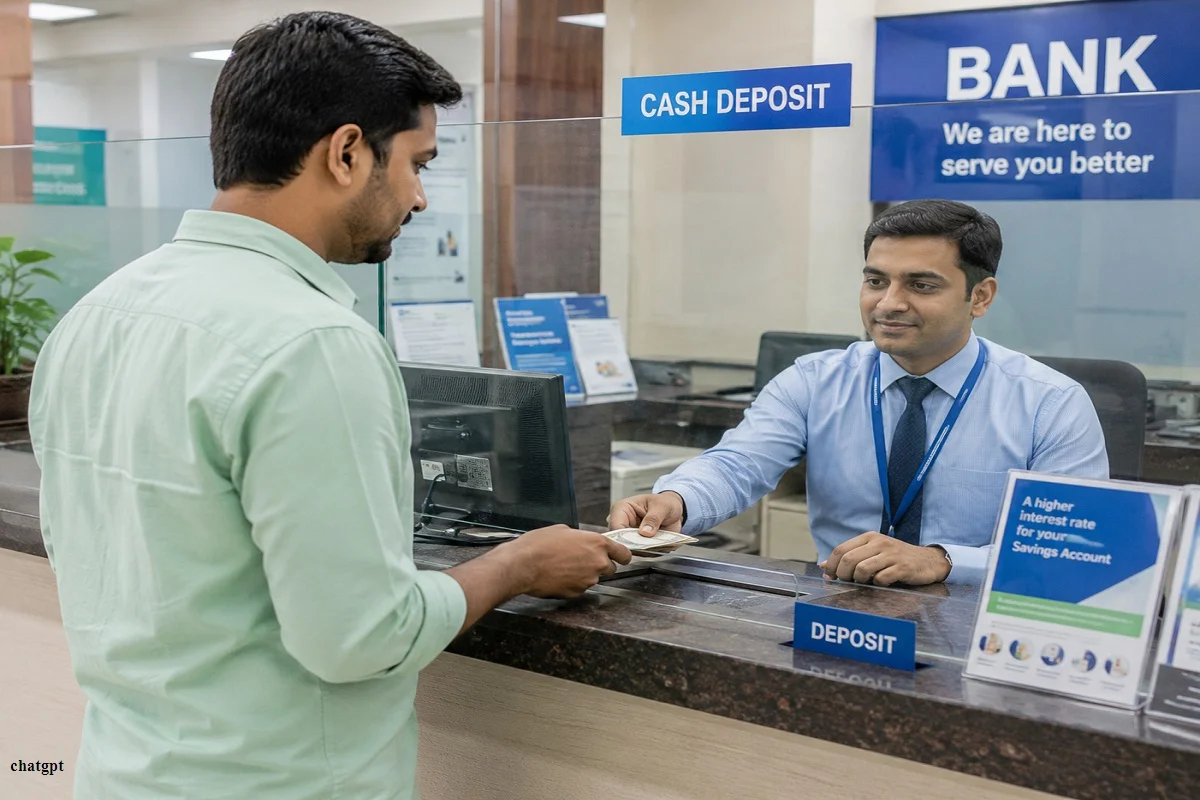
बँकेत नवीन खाते उघडताना किंवा आपले कष्टाचे पैसे मुदत ठेव (FD) किंवा बचत खात्यात (Saving Account) ठेवण्यापूर्वी काही गोष्टींची खात्री करणे अत्यंत गरजेचे आहे. अनेकदा आपण नियम व अटी नीट न वाचल्यामुळे नंतर आर्थिक अडचणीत येतो.
पैसे सुरक्षित राहण्यासाठी आणि त्यावर चांगला परतावा मिळण्यासाठी प्रत्येकाने या ७ महत्त्वाच्या गोष्टी आवर्जून जाणून घेतल्या पाहिजेत.
१. डिपॉझिट इन्शुरन्स (Deposit Insurance Cover)
बँकेत पैसे ठेवताना सर्वात महत्त्वाची गोष्ट म्हणजे तुमच्या पैशांची सुरक्षा.
नियम काय सांगतो: आरबीआयच्या (RBI) उपकंपनीअंतर्गत (DICGC) प्रत्येक बँकेतील ग्राहकाच्या ठेवींना ५ लाखांपर्यंतचे विमा संरक्षण असते. जर बँक बुडाली किंवा दिवाळखोरीत निघाली, तर ग्राहकाला त्याचे ५ लाखांपर्यंतचे पैसे (मुद्दल + व्याज) परत मिळण्याची हमी सरकार देते. त्यामुळे बँकेकडे हे संरक्षण आहे की नाही, हे तपासा.
२. किमान शिल्लक रक्कम (Minimum Balance Requirements)
बहुतांश बँकांमध्ये खात्यात ठराविक किमान रक्कम (Minimum Balance) ठेवणे बंधनकारक असते.
नियम काय सांगतो: जर तुमच्या खात्यात ठराविक रकमेपेक्षा कमी पैसे राहिले, तर बँक दरमहा 'पेनल्टी' म्हणजेच दंड आकारते. बँक निवडण्यापूर्वी तिथली मिनिमम बॅलन्सची मर्यादा किती आहे आणि दंड किती आकारला जातो, याची माहिती नक्की घ्या. (शक्य असल्यास तुम्ही 'झिरो बॅलन्स' खातेही निवडू शकता).
तुमच्या पैशांवर तुम्हाला किती परतावा मिळतोय हे पाहणे महत्त्वाचे आहे.
नियम काय सांगतो: वेगवेगळ्या बँकांचे बचत खाते (Saving Account) आणि मुदत ठेव (Fixed Deposit) यांवरील व्याजदर वेगवेगळे असतात. सहसा सरकारी बँकांपेक्षा खाजगी बँका किंवा स्मॉल फायनान्स बँका अधिक व्याज देतात. त्यामुळे पैसे ठेवण्यापूर्वी वेगवेगळ्या बँकांच्या व्याजदरांची तुलना नक्की करा.
४. छुपे शुल्क (Hidden / Additional Charges)
बँका अनेक सेवांसाठी आपल्या नकळत शुल्क आकारत असतात.
नियम काय सांगतो: डेबिट कार्ड (ATM Card) वार्षिक शुल्क, एसएमएस (SMS) अलर्ट शुल्क, चेकबुक इश्यू फी, आणि ठराविक मर्यादेपेक्षा जास्त वेळा एटीएम वापरल्यास लागणारे शुल्क या सर्वांची माहिती आधीच करून घ्या. हे छुपे चार्जेस तुमचे बँक बॅलन्स कमी करू शकतात.
५. डिजिटल बँकिंग आणि सुरक्षा (Digital Banking & Security)
आजच्या काळात बँकेच्या शाखेत जाण्यापेक्षा मोबाईल ॲप किंवा नेट बँकिंग वापरणे सोपे झाले आहे.
नियम काय सांगतो: बँकेचे मोबाईल ॲप्लिकेशन वापरण्यास सोपे (User-friendly) आणि सुरक्षित आहे का, हे तपासा. बँकेची सायबर सुरक्षा प्रणाली कशी आहे आणि फसवणूक झाल्यास त्यांची तक्रार निवारण यंत्रणा (Grievance Redressal) किती वेगाने काम करते, याची खात्री करा.
खाते उघडताना 'नॉमिनी' (वारसदार) चे नाव नोंदवणे अत्यंत आवश्यक आहे, पण अनेक लोक याकडे दुर्लक्ष करतात.
नियम काय सांगतो: खातेदाराचा अचानक मृत्यू झाल्यास खात्यातील पैसे मिळवण्यासाठी वारसदाराला कायदेशीर अडचणींचा सामना करावा लागू नये, म्हणून नॉमिनेशन फॉर्म व्यवस्थित भरा. नॉमिनीचे नाव आणि नाते अचूक नोंदवले आहे की नाही, हे तपासा.
७. बँकेची विश्वासार्हता आणि आर्थिक स्थिती (Financial Health of the Bank)
केवळ जास्त व्याजाच्या आमिषाला बळी पडून कोणत्याही बँकेत पैसे ठेवू नका.
नियम काय सांगतो: ती बँक किती जुनी आहे, बाजारात तिची पत (Reputation) कशी आहे आणि तिचा एनपीए (NPA - बुडीत कर्जाचे प्रमाण) किती आहे, यावर लक्ष ठेवा. आर्थिकदृष्ट्या सक्षम आणि आरबीआयच्या नियमांचे काटेकोर पालन करणाऱ्या बँकेलाच प्राधान्य द्या.
थोडक्यात काय तर... बँक निवडताना घाई करू नका. "जास्त सुरक्षा आणि योग्य परतावा" देणारी बँक निवडूनच आपले कष्टाचे पैसे गुंतवा.
अस्वीकरण (Disclaimer) : या लेखात दिलेली माहिती आणि उपाय सामान्य माहितीवर आधारित आहे.या माहितीची पूर्णता, विश्वासार्हता आणि अचूकता याबाबत वेबदुनिया कोणतीही हमी देत नाही. अधिक माहितीसाठी संबंधित तज्ज्ञांचा सल्ला घ्यावा.